대출 · 대출 이자 계산기
원리금균등과 원금균등, 1억·30년 대출에서 총이자가 1,170만원 차이 나는 이유
작성
한눈에 보기
- 1억·4%·30년: 총이자는 원금균등 6,017만원, 원리금균등 7,187만원, 만기일시 1억 2,000만원
- 원금균등은 첫 달 61만원으로 원리금균등보다 13만원 많고, 146회차(약 12년)부터 역전
- 초기 부담을 감당할 수 있으면 원금균등, 아니면 원리금균등 + 여유 생길 때 중도상환
대출 상담에서 "원리금균등으로 할까요, 원금균등으로 할까요"라는 질문을 받으면 대부분 월 납입액만 듣고 결정합니다. 그런데 두 방식은 30년 동안 내는 총이자가 꽤 다릅니다. 아래 숫자는 대출 이자 계산기에 원금 1억원, 연 4% 고정, 360개월을 넣어 계산한 값입니다.
세 방식의 결과
| 방식 | 첫 달 납입액 | 마지막 달 납입액 | 총이자 |
|---|---|---|---|
| 원리금균등 | 477,415원 | 477,620원 | 71,869,605원 |
| 원금균등 | 611,111원 | 278,624원 | 60,166,620원 |
| 만기일시상환 | 333,333원 | 100,333,333원 | 119,999,880원 |
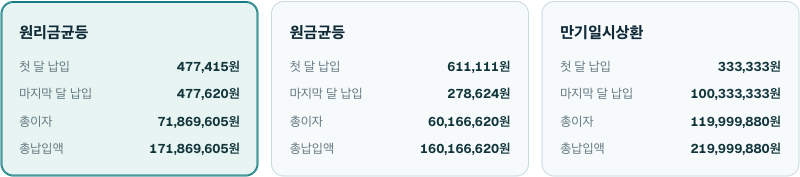
원금균등이 원리금균등보다 총이자가 11,702,985원 적습니다. 1억원 대출에서 1,170만원이면 원금의 11.7%입니다.
왜 차이가 나는가
이자는 "그 달에 남아 있는 원금 × 월 금리"입니다. 원금을 빨리 갚을수록 다음 달 이자가 줄어듭니다.
- 원금균등은 매달 원금을 똑같이 277,778원(1억 ÷ 360)씩 갚습니다. 첫 달에는 이자 333,333원이 붙어 611,111원을 내지만, 원금이 빨리 줄어 마지막 달에는 278,624원만 냅니다.
- 원리금균등은 매달 내는 돈을 477,415원으로 고정합니다. 첫 달에는 그중 이자가 333,333원이고 원금은 144,082원뿐입니다. 초기에 원금이 천천히 줄어 이자가 더 오래, 더 많이 붙습니다.
- 만기일시상환은 30년 내내 원금이 1억원 그대로라 매달 이자 333,333원이 그대로 붙습니다. 총이자가 원금보다 많습니다.
그래서 원금균등이 항상 유리한가
계산기로 직접 바꿔 볼 것
- 금리를 3%로 낮추면 두 방식의 총이자 차이도 줄어듭니다. 금리가 높을수록 원금균등의 이점이 커집니다.
- 기간을 20년으로 줄이면 원리금균등의 첫 달 납입액이 605,980원으로 올라가 원금균등 30년의 첫 달과 비슷해집니다. "원금균등 30년"과 "원리금균등 20년"은 초기 부담이 비슷하니 총이자를 비교해 고를 수 있습니다.
이 글의 숫자는 고정금리·월 단위 단순 계산이며, 실제 은행은 일수 계산과 변동금리 적용으로 다른 금액을 청구할 수 있습니다. 계약 전 은행이 제시하는 상환예정표와 대조하세요.