대출 · 대출 이자 계산기
은행 상환예정표와 계산기 결과가 몇백 원 다른 이유 네 가지
작성
한눈에 보기
- 월 몇천 원 차이는 일수 계산·첫 회차 기간·반올림·변동금리 적용 시점 때문
- 2회차부터 1% 안쪽이면 조건을 제대로 넣은 것
- 수만 원 이상 차이는 상환 방식·거치·기간 단위·보증료 포함 여부를 의심
대출 이자 계산기로 계산한 월 납입액과 은행 앱의 상환예정표가 몇백 원에서 몇천 원 다르다는 문의가 가장 흔합니다. 계산이 틀린 것이 아니라 계산 규칙이 다르기 때문입니다. 차이가 나는 원인을 큰 것부터 정리합니다.
1. 일수 계산 vs 월 계산
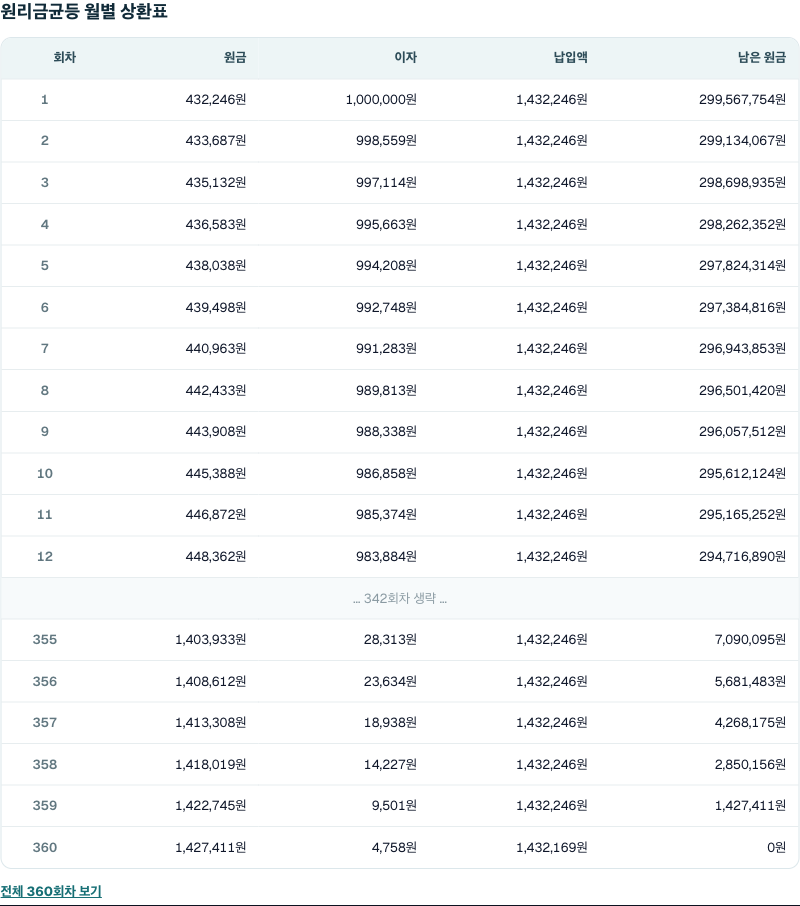
계산기는 1년을 12개월로 나눠 매달 같은 길이로 봅니다. 월 금리 = 연 금리 ÷ 12입니다. 은행은 상품에 따라 실제 날짜 수로 이자를 계산합니다. 2월(28일)과 3월(31일)의 이자가 다르고, 1년을 365일로 보는지 360일로 보는지도 은행마다 다릅니다.
3억원·연 4%라면 월 계산 이자는 1,000,000원이지만, 일수 계산으로 31일인 달은 300,000,000 × 4% × 31 ÷ 365 = 1,019,178원, 28일인 달은 920,548원입니다. 월마다 10만원 가까이 오르내리지만 1년을 합치면 월 계산과 거의 같습니다.
2. 첫 회차 기간
대출 실행일이 5일이고 납입일을 25일로 정했다면 첫 회차는 20일치 이자만 냅니다. 반대로 실행일이 25일이고 납입일이 5일이면 첫 회차가 40일치가 될 수 있습니다. 계산기의 1회차와 실제 1회차가 다른 가장 큰 이유입니다. 2회차부터 비교하면 대부분 맞아떨어집니다.
3. 원 단위 처리
계산기는 매달 이자를 원 단위로 반올림하고, 마지막 회차에서 잔액을 0으로 맞춥니다. 은행은 10원 단위 절사, 원 미만 절사 등 각자 규칙이 있습니다. 회차당 차이는 몇 원이지만 360회를 쌓으면 몇천 원이 됩니다. 원리금균등의 마지막 달 납입액이 다른 달과 몇백 원 차이 나는 것도 같은 이유입니다.
4. 변동금리 적용 시점
변동금리 대출의 상환예정표는 "현재 금리가 유지된다"는 가정으로 작성됩니다. 6개월마다 금리가 바뀌면 그때부터의 납입액이 다시 계산됩니다. 계산기 결과와 비교할 때는 상환예정표의 작성 기준 금리와 계산기에 넣은 금리가 같은지 확인하세요. 소수점 둘째 자리까지 같아야 합니다(예: 4.17%와 4.2%는 다릅니다).
큰 차이가 난다면
- 상환 방식이 다름: 원금균등인데 원리금균등으로 계산했거나 그 반대.
- 거치기간 포함 여부: 거치기간 계산 방법을 참고하세요.
- 기간 단위: 30년을 30개월로 넣은 경우. 계산기 기간 단위는 개월입니다.
- 보증료·보험료가 납입액에 포함된 경우: 전세대출의 보증료, 주택담보대출의 MCI 보험료 등은 이자가 아니라 별도 항목입니다.
계산기는 조건을 바꿔 가며 비교하는 용도이고, 실제 청구액은 은행의 상환예정표가 기준입니다. 두 숫자가 2회차부터 1% 안쪽으로 맞으면 조건을 제대로 넣은 것입니다.