대출 · 대출 이자 계산기
거치기간 3년을 두면 월 납입은 줄지만 총이자는 1,145만원 늘어난다
작성
한눈에 보기
- 거치 3년은 처음 3년 월 43만원을 덜 내지만 총이자가 1,145만원 늘어난다
- 거치 후 월 납입이 100만원에서 151만원으로 51% 뛴다
- 계산기에 거치 칸은 없지만 만기일시(거치) + 원리금균등(잔여) 두 번 계산해 더하면 된다
거치기간은 원금은 갚지 않고 이자만 내는 기간입니다. 집을 사고 몇 년 동안 지출이 많을 때 월 부담을 줄이려고 선택합니다. 대출 이자 계산기에는 거치기간 입력이 따로 없지만, 두 번 계산해 더하면 됩니다.
계산 방법
3억원, 연 4%, 전체 30년, 거치 3년 조건을 예로 듭니다.
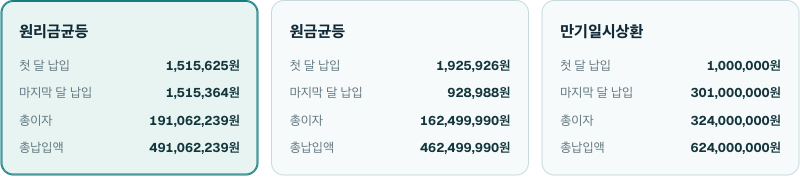
- 거치기간: 원금 3억원, 기간 36개월, 만기일시상환으로 계산합니다. 매달 내는 이자가 나옵니다. 마지막 달의 원금 상환은 무시합니다.
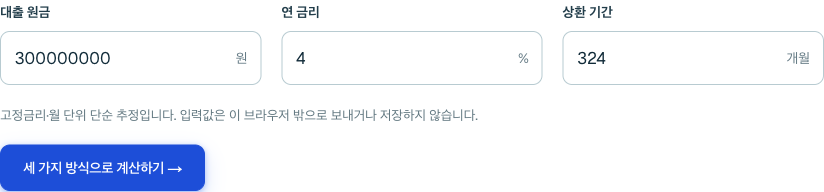
- 상환기간: 원금 3억원, 기간 324개월(27년), 원리금균등으로 계산합니다.
- 총이자 = 1번의 이자 합계(마지막 달 원금 제외) + 2번의 총이자.
결과 비교
| 구분 | 거치 3년 + 27년 원리금균등 | 처음부터 30년 원리금균등 |
|---|---|---|
| 1~36개월 월 납입액 | 1,000,000원 (이자만) | 1,432,246원 |
| 37개월 이후 월 납입액 | 1,515,625원 | 1,432,246원 |
| 총이자 | 227,062,239원 | 215,608,483원 |
거치기간을 두면 처음 3년은 매달 432,246원을 덜 냅니다. 대신 3년 뒤부터 27년 동안 매달 83,379원을 더 내고, 총이자는 11,453,756원 늘어납니다. 3년 동안 아낀 돈은 1,556만원인데 그 대가로 1,145만원의 이자를 더 내는 셈입니다.
거치기간이 맞는 경우
- 전세금 반환이나 기존 집 매도처럼 몇 년 안에 목돈이 들어올 것이 확실하고, 그때 중도상환할 계획일 때. 이 경우 거치 중에 갚으면 원금균등·원리금균등과 총이자 차이가 거의 없습니다.
- 소득이 일시적으로 줄어드는 기간(육아휴직 등)이 겹칠 때.
반대로 "월 납입이 부담스러워서" 거치를 고르는 경우라면, 거치가 끝나는 순간 납입액이 100만원에서 151만원으로 뛴다는 점을 먼저 봐야 합니다. 3년 뒤 소득이 51% 늘어나지 않는다면 거치 후가 더 힘들어집니다.
함께 볼 것
- 거치 중 중도상환은 대부분 3년 안이라 중도상환수수료가 붙습니다. 중도상환수수료 계산기에서 상환 시점별 수수료를 확인하세요.
- 디딤돌·보금자리론 같은 정책 대출은 거치기간 허용 여부와 최대 기간이 상품마다 다릅니다. 상품 설명서의 "거치기간" 항목을 확인하세요.
이 글의 숫자는 고정금리·월 단위 단순 계산입니다. 거치기간 중 금리가 다르게 적용되는 상품도 있으니 실제 조건은 은행 상환예정표로 확인하세요.