대출 · 대출 이자 계산기
금리 0.1%p 차이가 3억 대출 총이자를 600만원 바꾼다
작성
한눈에 보기
- 3억·30년 원리금균등: 금리 0.1%p = 월 1만 7천원, 30년 605만원
- 3.5%와 4.0%는 월 8만 5천원, 총이자 3,064만원 차이
- 갈아타기 비교는 남은 원금·남은 기간으로 다시 계산하고 수수료·비용을 뺀다
주택담보대출 금리 안내문에는 "급여 이체 시 0.1%p 우대, 카드 실적 0.1%p 우대" 같은 조건이 붙습니다. 0.1%p라고 하면 작아 보이지만 30년 대출에서는 그렇지 않습니다. 대출 이자 계산기에 3억원, 30년, 원리금균등을 넣고 금리만 바꿔 봤습니다.
금리별 월 납입액과 총이자
| 연 금리 | 월 납입액 | 총이자 | 3.5% 대비 추가 이자 |
|---|---|---|---|
| 3.5% | 1,347,134원 | 184,968,289원 | 기준 |
| 3.6% | 1,363,936원 | 191,016,986원 | +6,048,697원 |
| 3.9% | 1,415,005원 | 209,401,529원 | +24,433,240원 |
| 4.0% | 1,432,246원 | 215,608,483원 | +30,640,194원 |
| 4.5% | 1,520,056원 | 247,220,123원 | +62,251,834원 |
| 5.0% | 1,610,465원 | 279,767,291원 | +94,799,002원 |
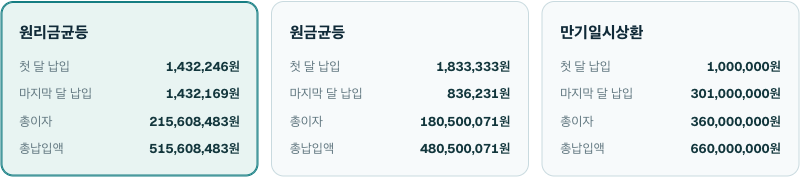
3.5%와 3.6%의 월 납입액 차이는 16,802원입니다. 커피 세 잔 값이지만 360개월을 곱하면 6,048,697원입니다. 3.5%와 4.0%는 월 85,112원, 총 3,064만원 차이가 납니다.
우대금리 조건의 가치
급여 이체 0.1%p 우대를 받으려고 주거래 은행을 바꾸는 것이 번거로워 보여도, 3억 대출이면 30년 동안 약 600만원입니다. 반대로 "카드 월 30만원 이상 사용 시 0.1%p 우대" 같은 조건은 안 쓰던 카드를 쓰게 만들 수 있으니, 우대로 아끼는 월 1만 7천원과 조건을 맞추려고 쓰는 돈을 비교해야 합니다.
갈아타기를 판단할 때
기존 대출 4.5%에서 3.9%로 갈아탈 수 있다면 월 납입액이 105,051원 줄고, 남은 기간이 30년이라면 총이자가 3,781만원 줄어듭니다. 다만 세 가지를 빼야 합니다.
- 중도상환수수료: 기존 대출을 3년 안에 갚으면 수수료가 붙습니다. 중도상환수수료 계산기로 계산하세요.
- 새 대출 비용: 인지세, 근저당 설정비(은행 부담이 일반적이지만 확인), 감정평가 수수료.
- 남은 기간: 위 표는 30년 전체 기준입니다. 이미 10년을 갚았다면 남은 20년 기준으로 다시 계산해야 하고, 이때는 원금도 줄어 있습니다.
갈아타기 전후를 비교할 때는 계산기에 현재 남은 원금과 남은 기간을 넣어 새 금리로 계산한 총이자와, 기존 금리로 계산한 총이자의 차이에서 위 비용을 빼면 됩니다.
변동금리라면
위 표는 고정금리 기준입니다. 변동금리 대출은 6개월이나 1년마다 금리가 바뀌므로 "지금 금리로 30년 총이자"는 참고값일 뿐입니다. 변동금리를 고를 때는 금리가 1%p 올랐을 때의 월 납입액(위 표에서 4%→5%는 월 178,219원 증가)을 감당할 수 있는지 확인하는 용도로 계산기를 쓰세요.