세금·급여 · 연말정산 미리보기
11월에 해두면 1월 연말정산이 달라지는 네 가지: 카드 문턱, 연금저축, 월세, 보장성보험
작성
한눈에 보기
- 연봉 5,000만원의 카드 공제 문턱은 총급여 25%인 1,250만원. 이 아래는 아무리 써도 공제 0
- 연금저축 600만원 납입이면 세액공제 90만원, IRP 300만원 더하면 135만원
- 월세 1,000만원 공제는 170만원으로 표준세액공제 13만원보다 크니 임대차계약서·이체 내역을 11월에 챙긴다
연말정산은 1월에 서류를 내지만, 결과를 바꿀 수 있는 행동은 12월 31일 전에 끝나야 합니다. 11월은 그 마지막 점검 시점입니다. 연말정산 미리보기에 연봉 5,000만원, 부양가족 본인 1명, 다른 공제 없음을 넣고 항목을 하나씩 바꿔 가며 결정세액이 얼마나 움직이는지 봤습니다.
기준점: 아무것도 안 했을 때
총급여 5,000만원이면 근로소득공제 1,225만원과 본인 기본공제 150만원, 올해 낸 국민연금·건강·고용보험료를 빼고 과세표준은 약 3,139만원입니다. 산출세액 344만 9천원에서 근로소득세액공제 66만원과 표준세액공제 13만원을 빼면 결정세액 265만 9천원(지방소득세 별도 26만 6천원)입니다. 이 숫자를 매달 원천징수로 낸 소득세 합계와 비교해 더 냈으면 환급, 덜 냈으면 추가 납부입니다. 원천징수와 결정세액의 관계는 원천징수와 정산의 차이에 정리해 두었습니다.
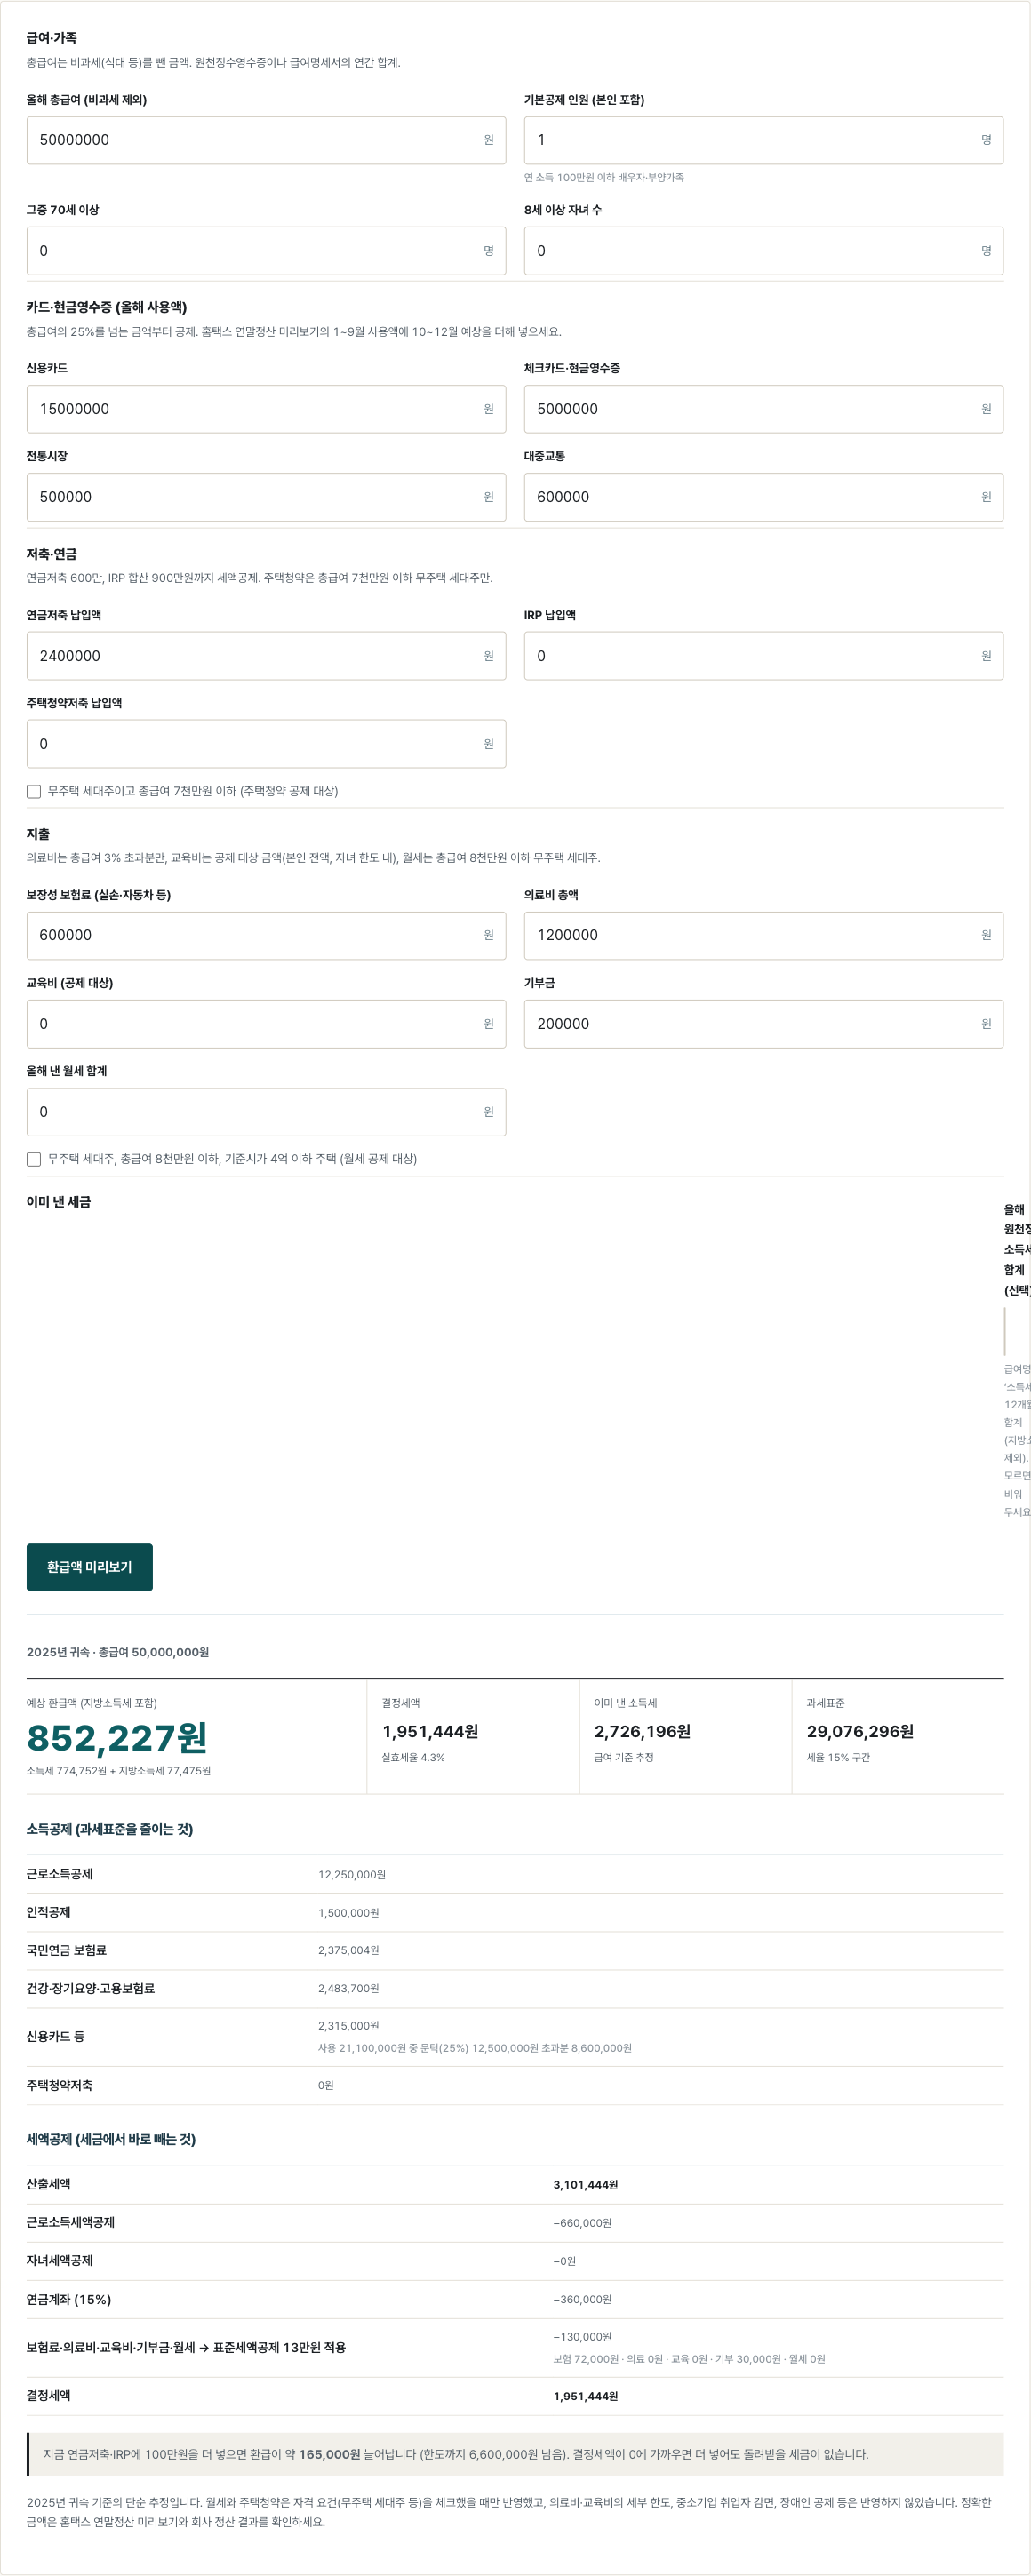
1. 카드 공제는 문턱부터 확인
신용카드 등 소득공제는 총급여의 25%를 넘는 금액부터 계산합니다. 5,000만원이면 문턱이 1,250만원입니다. 11월까지 카드로 1,200만원을 썼다면 공제액은 0원이고, 연말에 50만원을 더 써도 여전히 0원입니다. 문턱을 넘긴 뒤부터는 결제 수단이 중요합니다. 신용카드는 초과분의 15%, 체크카드·현금영수증은 30%가 공제 대상입니다.
| 11월까지 사용 | 공제 대상 금액 | 결정세액 |
|---|---|---|
| 신용카드 1,200만원 | 0원 | 2,658,694원 |
| 신용카드 2,000만원 | 1,125,000원 | 2,489,944원 |
| 신용카드 1,250만원 + 체크카드 750만원 | 2,250,000원 | 2,321,194원 |
같은 2,000만원을 써도 문턱까지는 신용카드, 그 뒤는 체크카드로 나누면 공제 대상이 두 배입니다. 이미 문턱을 넘겼다면 12월 결제는 체크카드로 바꾸는 것이 가장 쉬운 조정입니다. 반대로 문턱에 한참 못 미친다면 공제를 위해 소비를 늘릴 이유는 없습니다. 15% 공제 대상 금액에 세율 15%가 곱해지므로, 100만원을 더 써서 돌아오는 세금은 2만 2,500원입니다.
2. 연금저축·IRP는 12월 납입분까지 인정
연금저축은 연 600만원, IRP를 합쳐 900만원까지 세액공제 대상이고, 총급여 5,500만원 이하면 공제율이 15%입니다. 11월에 아직 납입액이 적다면 12월 안에 한 번에 넣어도 올해분으로 인정됩니다.
연금저축 600만원을 넣으면 결정세액이 265만 9천원에서 175만 9천원으로 줄고, IRP 300만원을 더하면 130만 9천원이 됩니다. 다만 이 돈은 55세 이후 연금으로 받는 것이 전제라 중도 해지하면 공제받은 세금을 16.5%로 다시 냅니다. 내년에 쓸 돈을 넣으면 안 됩니다.
3. 월세는 표준세액공제와 둘 중 하나
무주택 세대주이고 총급여 8,000만원 이하면 월세액의 17%(5,500만원 이하)를 세액공제 받습니다. 연 1,000만원이면 170만원입니다. 월세 공제를 포함한 특별세액공제를 신청하면 표준세액공제 13만원은 사라지지만, 170만원과 13만원이니 비교가 되지 않습니다. 필요한 것은 임대차계약서 사본, 주민등록등본, 월세 이체 내역 세 가지입니다. 집주인 동의는 필요 없고, 집주인에게 알리지 않아도 됩니다. 계약서에 적힌 주소와 등본 주소가 같아야 하니 전입신고를 안 했다면 11월에 하는 것이 순서입니다.
4. 보장성보험료 100만원 한도
실손·종신·자동차보험 같은 보장성보험료는 연 100만원까지 12%를 세액공제합니다. 최대 12만원입니다. 대부분 직장인은 이미 한도를 채우므로 새로 가입할 이유는 없고, 연말정산 간소화에서 누락된 계약이 없는지만 확인하면 됩니다.
네 가지를 합치면
| 항목 | 결정세액 | 기준 대비 |
|---|---|---|
| 아무것도 안 함 | 2,658,694원 | 기준 |
| 카드 2,000만원(신용 1,250 + 체크 750) | 2,321,194원 | 337,500원 감소 |
| 위 + 연금저축 600만원 + 보장성보험 100만원 | 1,421,194원 | 1,237,500원 감소 |
카드 분할, 연금저축, 보험료 세 가지만으로 결정세액이 123만 7천원 줄어듭니다. 지방소득세 10%까지 합치면 136만원입니다. 월세 공제 대상자는 여기에 170만원이 더 붙습니다. 연말정산 미리보기에 올해 원천징수 소득세 합계(급여명세서의 소득세 12개월 합)를 넣으면 환급인지 추가 납부인지까지 나옵니다.