예금·적금 · 예·적금 이자 계산기
1억을 3년 맡길 때 단리·월복리·1년마다 재예치의 이자 차이
작성
한눈에 보기
- 1억·3.5%·36개월: 단리 1,050만원, 1년 재예치 1,087만원, 월복리 1,105만원
- 월복리와 단리 차이 55만원 = 금리 0.18%p 수준
- 복리 여부보다 기본 금리 0.1%p와 세금 구분이 결과에 더 크다
"복리의 마법"이라는 말을 많이 듣지만 국내 은행 정기예금은 거의 단리입니다. 3년 만기 예금에 1억원을 넣으면 복리와 단리의 차이가 실제로 얼마인지, 그리고 단리 상품으로 복리 효과를 내는 방법이 있는지 예·적금 이자 계산기로 확인했습니다. 조건은 1억원, 연 3.5%, 36개월입니다.
세 가지 방법의 세전 이자
| 방법 | 세전 이자 | 단리 대비 |
|---|---|---|
| 36개월 단리 예금 | 10,500,000원 | 기준 |
| 1년 예금 × 3회 재예치 (연복리) | 10,871,787원 | +371,787원 |
| 36개월 월복리 | 11,054,088원 | +554,088원 |
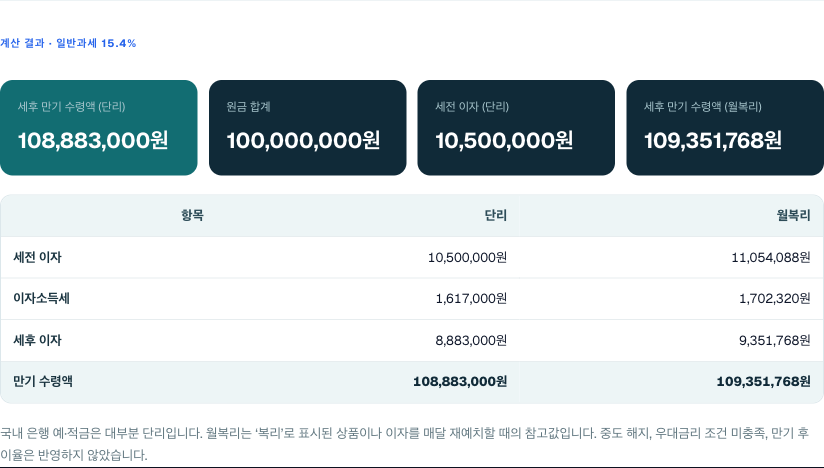
월복리와 단리의 차이는 3년에 55만원, 원금의 0.55%입니다. 연 환산하면 0.18%p 금리 차이와 비슷합니다. 즉 "3.5% 월복리"와 "3.68% 단리"가 같은 상품입니다.
재예치로 복리 효과 내기
1년 만기 3.5% 예금에 넣고, 만기마다 원금 + 이자를 다시 1년 예금에 넣는 방식입니다.
| 해 | 예치 원금 | 그 해 이자 |
|---|---|---|
| 1년차 | 100,000,000원 | 3,500,000원 |
| 2년차 | 103,500,000원 | 3,622,500원 |
| 3년차 | 107,122,500원 | 3,749,287원 |
| 합계 | 10,871,787원 |
단리 36개월보다 37만원 많습니다. 다만 두 가지 조건이 붙습니다. 첫째, 세금을 매년 떼므로 실제 재예치 원금은 세후 이자(3,500,000 × 0.846 = 2,961,000원)를 더한 금액이라 위 표보다 조금 적습니다. 둘째, 1년 뒤 금리가 3.5%보다 낮으면 효과가 사라지고, 높으면 3년 예금보다 유리해집니다. 재예치는 복리 효과보다 금리 변동에 대응하는 유연성이 더 큰 장점입니다.
3년 예금 vs 1년씩 세 번, 어느 쪽인가
| 상황 | 유리한 쪽 |
|---|---|
| 금리가 내려갈 것으로 예상 | 3년 예금 (지금 금리 고정) |
| 금리가 오를 것으로 예상 | 1년씩 재예치 |
| 3년 안에 돈을 쓸 가능성이 있음 | 1년씩 (중도 해지 이율은 보통 기본 금리의 절반 이하) |
| 3년 예금 금리가 1년 예금보다 0.2%p 이상 높음 | 3년 예금 (장기 우대 금리가 재예치 효과를 넘어섬) |
보통 은행은 장기 예금에 금리를 더 주지만, 금리 하락이 예상되는 시기에는 1년 예금 금리가 3년 예금보다 높은 역전이 생기기도 합니다. 가입 전에 같은 은행의 1년·2년·3년 금리를 나란히 놓고 계산기로 세후 이자를 비교하세요.
세후로 다시 보면
이자소득세 15.4%를 떼면 36개월 단리의 세후 이자는 8,883,000원, 월복리는 9,351,760원입니다. 차이는 46만 9천원으로 세전보다 조금 줄어듭니다. 금액이 1억이 아니라 1,000만원이면 차이는 4만 7천원입니다. 복리 여부로 상품을 고르기보다 기본 금리 0.1%p와 세금 구분(일반·상호금융·비과세)이 결과에 더 큰 영향을 줍니다. 세금 구분별 차이에서 같은 금액의 세후 이자를 비교했습니다.