예금·적금 · 예·적금 이자 계산기
연 4% 적금인데 이자가 13만원뿐인 이유: 적금 이자는 표시 금리의 절반쯤
작성
한눈에 보기
- 월 50만·4%·12개월 적금 세전 이자 13만원 = 600만원 × 4% × (6.5/12)
- 매달 넣은 돈의 평균 예치 기간이 6.5개월이라 표시 금리의 약 54%
- 같은 600만원을 3% 예금에 넣으면 세후 15만 2천원으로 적금 4%보다 많다
"연 4% 적금에 매달 50만원씩 1년 넣었는데 이자가 13만원밖에 안 돼요." 적금 만기 때 가장 많이 나오는 말입니다. 600만원의 4%면 24만원이어야 할 것 같은데 절반 조금 넘는 금액이 나옵니다. 예·적금 이자 계산기로 확인한 숫자와 이유입니다.
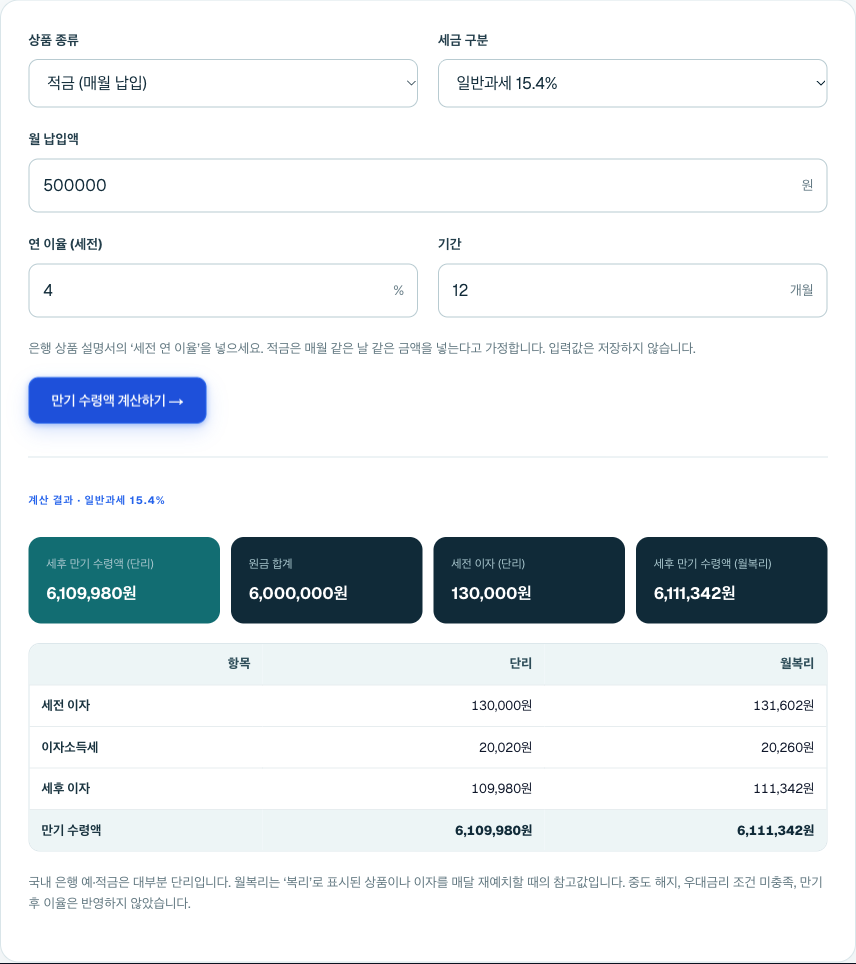
월 50만원·연 4%·12개월 적금
| 구분 | 금액 |
|---|---|
| 원금 합계 | 6,000,000원 |
| 세전 이자 (단리) | 130,000원 |
| 이자소득세 15.4% | 20,020원 |
| 세후 이자 | 109,980원 |
| 만기 수령액 | 6,109,980원 |
이유: 매달 넣은 돈의 예치 기간이 다르다
연 4%는 "1년 동안 맡긴 돈"에 붙는 이율입니다. 적금은 첫 달 50만원만 12개월을 맡기고, 둘째 달 돈은 11개월, 마지막 달 돈은 1개월만 맡깁니다.
| 회차 | 예치 기간 | 이자 |
|---|---|---|
| 1회차 | 12개월 | 500,000 × 4% × 12/12 = 20,000원 |
| 2회차 | 11개월 | 500,000 × 4% × 11/12 = 18,333원 |
| … | … | … |
| 12회차 | 1개월 | 500,000 × 4% × 1/12 = 1,667원 |
| 합계 | 평균 6.5개월 | 130,000원 |
12회차 이자를 모두 더하면 50만 × 4% × (12+11+…+1)/12 = 50만 × 4% × 78/12 = 130,000원입니다. 평균 예치 기간이 6.5개월이라 "600만원을 6.5개월 맡긴 것"과 같고, 그래서 표시 금리의 약 54%(6.5/12)만큼의 이자가 나옵니다.
같은 600만원을 예금에 넣으면
600만원을 처음부터 연 3% 예금에 12개월 넣으면 세전 이자 180,000원, 세후 152,280원입니다. 적금 4%(세후 109,980원)보다 42,300원 많습니다. 금리가 1%p 낮아도 예금이 유리한 이유는 전액을 12개월 내내 맡기기 때문입니다.
그렇다고 적금이 나쁜 것은 아닙니다. 적금은 "목돈이 없고 매달 모으는" 상품이라 애초에 비교 대상이 다릅니다. 이미 목돈이 있다면 예금이, 매달 월급에서 떼어 모은다면 적금이 맞습니다. 목돈이 있으면서 적금 금리가 높을 때는 예금에 넣고 매달 일정액을 적금으로 옮기는 "예적금 병행"을 쓰기도 합니다.
적금 광고 금리를 볼 때
- "최고 연 6%" 같은 금리는 대부분 우대 조건(카드 실적, 급여 이체, 신규 고객, 마케팅 동의)을 모두 채웠을 때이고, 기본 금리는 2~3%대인 경우가 많습니다. 상품 설명서의 "기본금리"를 먼저 보세요.
- 위 계산대로 6% 적금의 실제 이자는 원금 합계의 약 3.25%(6% × 6.5/12)입니다. 월 30만원 한도 같은 납입 한도가 있으면 이자 절대액은 더 작습니다.
- 계산기에 기본금리와 우대금리를 각각 넣어 두 결과를 비교하면 조건을 맞추는 수고가 얼마의 가치인지 알 수 있습니다.
계산 기준은 단리, 매월 같은 날 납입, 이자소득세 15.4%이며 중도 해지와 만기 후 이율은 반영하지 않았습니다.