예금·적금 · 예·적금 이자 계산기
일반과세·세금우대·비과세: 3,000만원 예금에서 이자 차이 16만원
작성
한눈에 보기
- 3,000만·3.5%·12개월: 일반과세 88만 8,300원, 상호금융 103만 5,300원, 비과세 105만원
- 비과세 2.96% = 일반과세 3.5%. 상호금융 3.5% = 은행 4.08%
- 비과세 한도는 원금 기준으로 금융회사 전체 합산
예금 금리가 같아도 세금에 따라 손에 쥐는 이자가 다릅니다. 예·적금 이자 계산기의 세금 구분 세 가지를 3,000만원·연 3.5%·12개월 예금으로 비교했습니다. 세전 이자는 세 경우 모두 1,050,000원입니다.
세금 구분별 세후 이자
| 구분 | 세율 | 세금 | 세후 이자 | 일반과세 대비 |
|---|---|---|---|---|
| 일반과세 | 15.4% | 161,700원 | 888,300원 | 기준 |
| 세금우대 (구 세금우대종합저축) | 9.5% | 99,750원 | 950,250원 | +61,950원 |
| 상호금융 조합원 예탁금 | 1.4% | 14,700원 | 1,035,300원 | +147,000원 |
| 비과세 | 0% | 0원 | 1,050,000원 | +161,700원 |
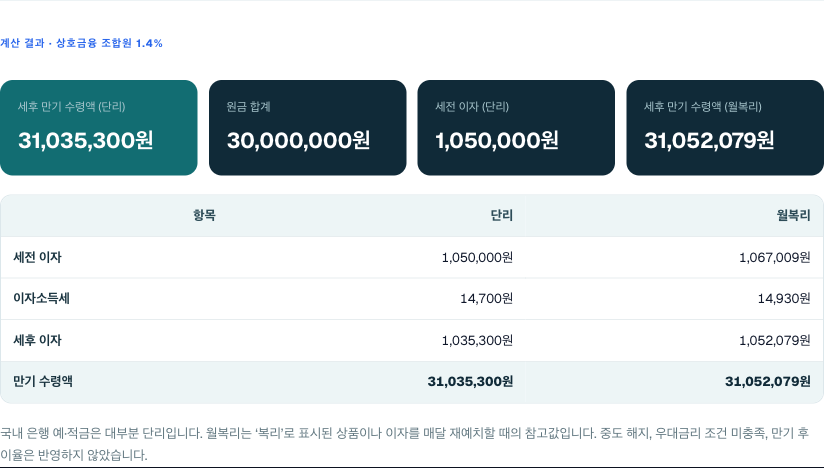
비과세면 일반과세보다 16만원을 더 받습니다. 금리로 환산하면 연 3.5% 일반과세 예금과 연 2.96% 비과세 예금의 세후 이자가 같습니다. 금리가 0.5%p 낮아도 비과세 상품이 유리할 수 있다는 뜻입니다.
각 세율은 어디에 적용되나
일반과세 15.4% = 이자소득세 14% + 지방소득세 1.4%. 은행·저축은행의 모든 예·적금에 기본으로 적용됩니다.
상호금융 조합원 1.4%: 농협·수협·신협·새마을금고의 조합원 예탁금에 적용됩니다. 이자소득세가 면제되고 농어촌특별세 1.4%만 냅니다. 조합원이 되려면 출자금(보통 1만~10만원)을 내야 하고, 비과세 한도는 모든 상호금융을 합산해 1인 3,000만원입니다. 지금 가입할 수 있는 "세금우대" 상품은 대부분 이 형태입니다.
세금우대 9.5%: 2014년에 신규 가입이 끝난 세금우대종합저축의 세율(소득세 9% + 농특세 0.5%)입니다. 그 전에 가입해 유지 중인 계좌가 아니면 해당하지 않습니다. 계산기에 남겨 둔 것은 기존 계좌의 만기 이자를 확인하는 용도입니다.
비과세 0%: 다음 상품에 적용됩니다.
| 상품 | 한도 | 요건 |
|---|---|---|
| 비과세종합저축 | 1인 5,000만원 | 만 65세 이상, 장애인, 독립유공자, 기초생활수급자 등 |
| 상호금융 조합원 예탁금 | 1인 3,000만원 | 농협·수협·신협·새마을금고 조합원 가입(출자금 납입). 농특세 1.4%는 과세 |
| 청년도약계좌 | 월 70만원 | 만 19~34세, 소득 요건. 이자소득 비과세 + 정부기여금 |
| ISA(개인종합자산관리계좌) | 연 2,000만원 납입, 비과세 200만~400만원 | 만 19세 이상. 초과분 9.9% 분리과세 |
조합원 예탁금이 은행 예금보다 유리한 경계
위 표에서 상호금융 1.4%의 세후 이자는 1,035,300원입니다. 은행 일반과세 예금이 같은 세후 이자를 내려면 세전 금리가 3.5% × (1 − 0.014) ÷ (1 − 0.154) = 약 4.08% 이상이어야 합니다. 즉 새마을금고 3.5%와 은행 4.08%가 같은 조건입니다. 은행 금리가 그보다 낮으면 출자금을 내고 조합원 예탁금에 넣는 쪽이 낫습니다. 다만 상호금융은 예금자보호 주체가 은행과 다르고(각 중앙회 기금), 한도 5,000만원은 같습니다.
주의할 점
- 금융소득종합과세: 이자·배당 소득이 연 2,000만원을 넘으면 초과분이 다른 소득과 합산돼 누진세율로 과세됩니다. 예금 이자만으로 2,000만원이 되려면 3.5% 기준 약 5억 7천만원이 필요하므로 대부분은 해당하지 않지만, 배당이 많은 경우는 합산에 주의하세요.
- 비과세 한도는 원금 기준이고 금융회사 전체를 합산합니다. 한도를 넘는 금액은 일반과세됩니다.
- 비과세종합저축은 가입 자격이 있어도 금융회사에 신청해야 적용됩니다. 자동으로 적용되지 않습니다.