테스트 · 소비 성향 테스트
소비 성향 4유형이 1년에 잃는 돈: 구독 방치 43만원, 현금 방치 30만원
작성
한눈에 보기
- 안 쓰는 구독 3개(월 11,900원)를 1년 방치하면 428,400원
- 입출금 통장에 둔 1,000만원을 예금(3.5%)에 넣으면 세후 이자 약 29만 6천원
- 할부 전략가의 손실은 돈이 아니라 시간, 가격 사냥꾼의 손실은 안 샀을 물건
소비 성향 테스트는 16문항으로 돈 쓰는 습관을 네 유형으로 나눕니다. 어느 유형도 낭비벽이 있는 것은 아닙니다. 다만 돈이 새는 자리가 다릅니다. 이 글은 유형별 누수를 이 사이트의 계산기로 금액으로 바꿔 본 것입니다.
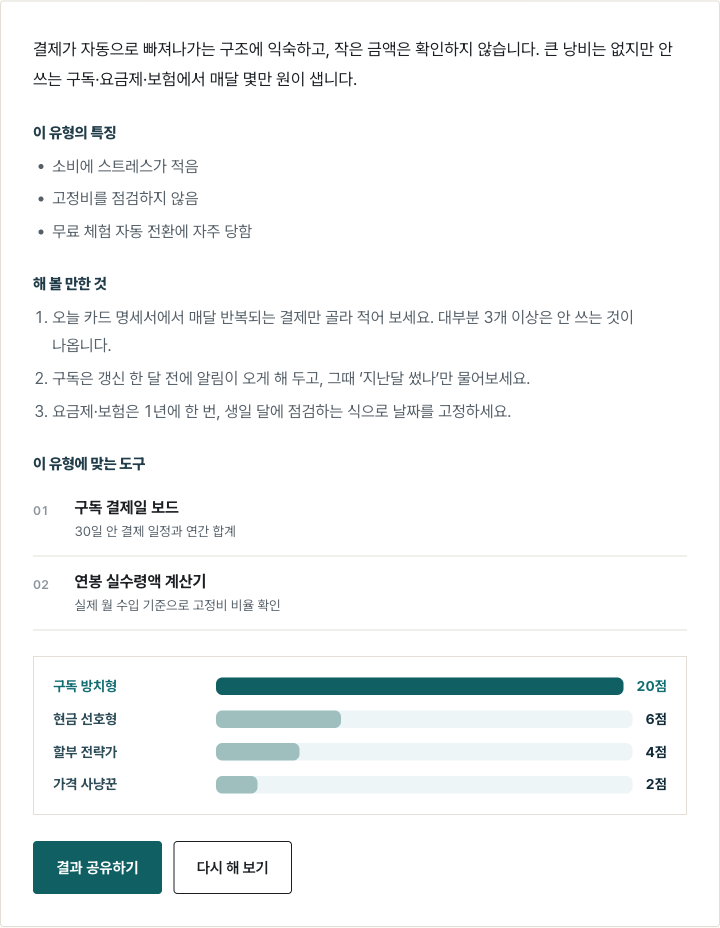
유형별 누수 금액 예시
구독 방치형
OTT 하나, 음악 하나, 클라우드 하나. 월 11,900원짜리 셋을 안 쓰면서 유지하면 1년에 428,400원입니다. 이 유형의 특징은 금액을 모른다는 점이라, 계산보다 목록 만들기가 먼저입니다. 구독 결제일 보드에 카드 명세서의 반복 결제를 옮겨 적으면 연간 합계가 한 숫자로 나오고, 앞으로 30일 안에 빠져나갈 것이 날짜순으로 보입니다. 연간 결제의 손익분기도 같이 보세요.
현금 선호형
빚이 없고 지출 통제가 되는 대신, 돈이 입출금 통장에 오래 머뭅니다. 1,000만원을 연 3.5% 정기예금에 1년 넣으면 세전 이자 35만원, 이자소득세 15.4%를 떼면 예·적금 계산기 기준 세후 296,100원입니다. 그냥 두면 이 돈이 사라지고, 물가가 2% 오르면 구매력도 20만원 줄어듭니다. 생활비 3개월치를 넘는 금액부터 예금으로 옮기는 것이 이 유형의 첫 조정입니다. 물가 환산 계산기에서 10년 전 100만원의 현재 가치를 보면 현금 보유의 비용이 체감됩니다.
할부 전략가
금융 상품을 비교해 유리한 쪽을 고르는 데 능합니다. 누수는 돈보다 시간입니다. 월 3시간을 비교에 쓰고 그 결과 아끼는 돈이 월 1만원이면, 시급 1만원으로만 쳐도 손해입니다. 기준을 하나 두세요. 월 5만원 이하 차이는 계산하지 않고 바로 결정합니다. 큰 결정(대출 상환 방식, 중도상환)에는 대출 이자 계산기와 중도상환수수료 계산기가 그 시간을 10분으로 줄여 줍니다.
가격 사냥꾼
할인·적립·카드 혜택 조합에 능하고 같은 물건을 가장 싸게 삽니다. 누수는 안 샀을 물건입니다. 세일이라 산 뒤 안 쓰는 것이 월 2만원이면 1년 24만원이고, 할인율이 얼마였든 100% 손해입니다. 결제 전에 "정가였어도 샀을까"를 묻는 것이 이 유형의 유일한 처방입니다. 싼 주유소까지 가는 것처럼 할인에 드는 비용이 있는 경우는 주유비 계산기의 두 번째 탭이 왕복 연료비와 시간을 빼고 순이익을 보여줍니다.
테스트 결과를 읽을 때
점수 막대에서 1위와 2위가 비슷하면 두 유형의 함정을 모두 갖고 있을 가능성이 큽니다. 구독 방치형과 가격 사냥꾼이 같이 높은 경우가 흔한데, 할인에 끌려 구독을 시작하고 그 뒤 잊는 패턴입니다. 결과 페이지의 "다시 해 보기"로 3개월 뒤 다시 하면 조정이 됐는지 확인할 수 있습니다.