전월세 · 전월세 전환율 계산기
전세 3억을 월세로 바꿀 때 전환율 4.5%와 6%의 차이는 월 31만원
작성
한눈에 보기
- 전세 3억 → 보증금 5천만: 전환율 4.5%는 월 93만 7,500원, 6%는 125만원
- 법정 상한(기준금리+2%p)은 갱신·계약 중 전환에만 적용, 신규 계약은 시장 전환율
- 제안받은 월세로 전환율을 역산해 협상 근거를 만들 수 있다
집주인이 "전세금 일부를 월세로 돌리자"고 할 때 가장 중요한 숫자는 전환율입니다. 같은 보증금을 돌려도 전환율에 따라 월세가 크게 다릅니다. 전월세 전환율 계산기에 전세 3억원 → 월세 보증금 5,000만원을 넣고 전환율만 바꿨습니다. 전환되는 보증금은 2억 5,000만원입니다.
전환율별 월세
| 전환율 | 월세 | 연간 월세 | 4.5% 대비 연간 추가 |
|---|---|---|---|
| 4.5% | 937,500원 | 11,250,000원 | 기준 |
| 5.0% | 1,041,667원 | 12,500,000원 | +1,250,000원 |
| 6.0% | 1,250,000원 | 15,000,000원 | +3,750,000원 |
| 7.0% | 1,458,333원 | 17,500,000원 | +6,250,000원 |
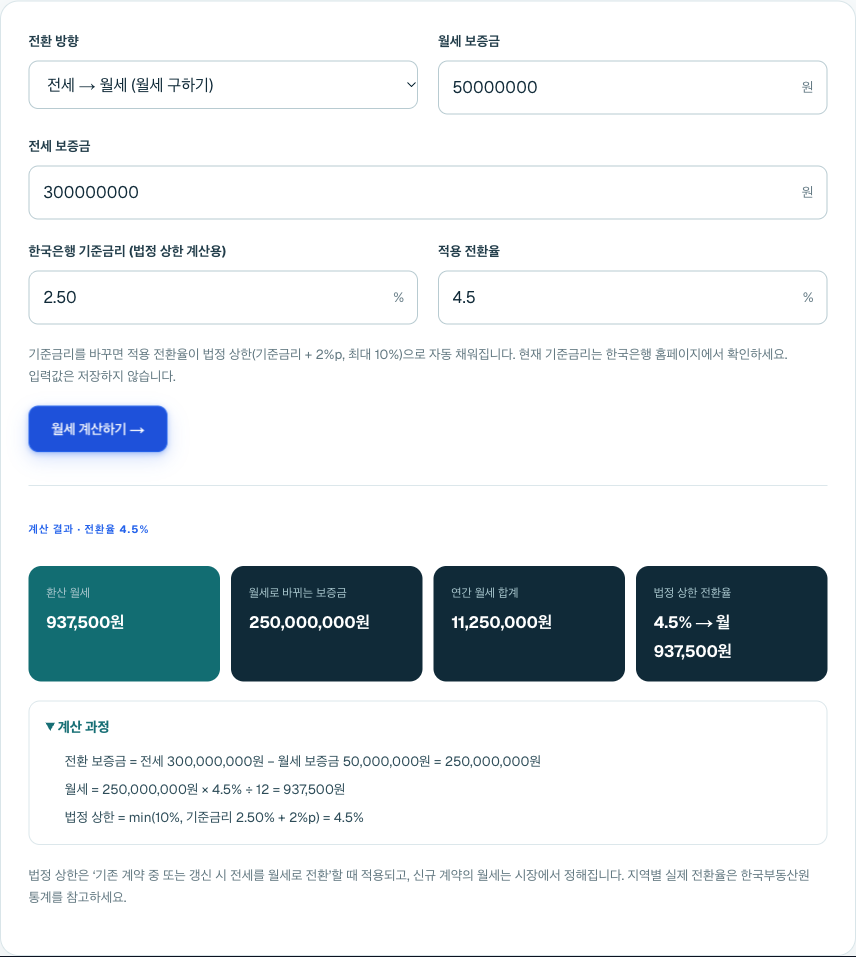
4.5%와 6%의 차이는 월 312,500원, 2년 계약이면 750만원입니다.
법정 상한이 적용되는 경우
주택임대차보호법 제7조의2는 계약 기간 중이거나 갱신하면서 전세를 월세로 바꿀 때 전환율 상한을 둡니다. 상한은 "연 10%"와 "한국은행 기준금리 + 2%p" 중 낮은 쪽입니다. 기준금리가 2.5%면 4.5%가 상한이고, 집주인이 6%를 요구하면 상한을 넘는 부분은 거부할 수 있습니다. 계약갱신요구권을 쓴 갱신에서는 전환 자체에 세입자 동의가 필요합니다.
반대로 새로 계약하는 집의 월세에는 이 상한이 적용되지 않습니다. 시장 전환율은 지역과 시기에 따라 5~7%대인 경우가 많아, 신규 월세는 법정 상한으로 계산한 값보다 높게 형성됩니다. 계산기의 "법정 상한 전환율" 표시는 갱신 협상에서 쓰고, 신규 계약에서는 한국부동산원의 지역별 전월세전환율을 기준으로 보세요.
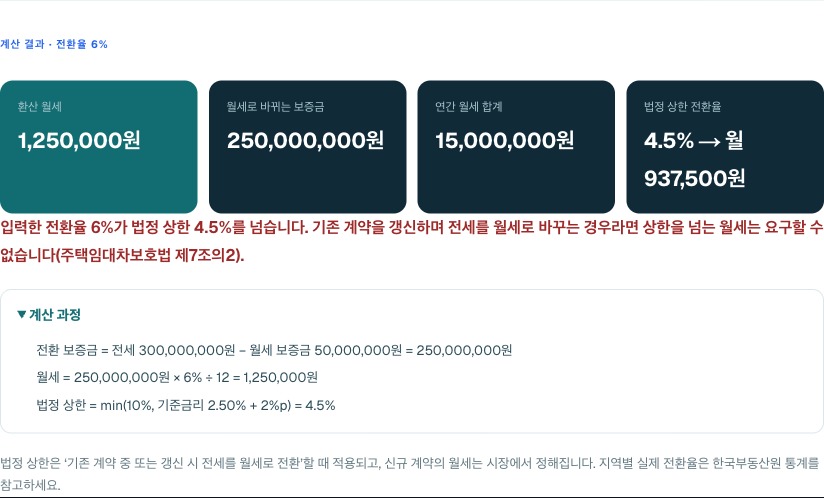
전환율을 거꾸로 확인하는 법
집주인이 "보증금 2억 5천만원을 빼는 대신 월세 120만원"이라고 제안했다면, 계산기를 월세 → 전세 방향으로 두고 월세 120만원, 전환율에 후보 값을 넣어 전환 보증금이 2억 5천만원이 되는 전환율을 찾습니다. 120만 × 12 ÷ 2.5억 = 5.76%입니다. 이 값이 법정 상한(갱신인 경우)이나 지역 시세보다 높은지로 협상 근거를 만들 수 있습니다.
함께 따질 것
- 월세로 바꾸면 돌려받는 보증금 2억 5천만원을 어디에 두느냐에 따라 체감 비용이 달라집니다. 예금 3.5%에 넣으면 세후 연 약 740만원(월 61만원)의 이자가 생기므로, 월세 93만 7천원과 비교하면 실질 추가 부담은 월 32만원 정도입니다. 예·적금 이자 계산기로 확인할 수 있습니다.
- 반대로 전세금을 대출로 마련하고 있었다면 대출 이자와 월세를 직접 비교해야 합니다. 전세대출 이자와 월세 비교에서 다룹니다.
- 월세 세액공제(총급여 8,000만원 이하, 연 월세 1,000만원 한도의 15~17%)를 받을 수 있으면 월세의 실질 부담이 더 줄어듭니다.