전월세 · 전월세 전환율 계산기
전세대출 이자 79만원 vs 월세 94만원: 어느 쪽이 싼지 계산하는 순서
작성
한눈에 보기
- 전세대출 2.5억·3.8% 월 이자 79만 1,667원 vs 월세 93만 7,500원(전환율 4.5%)
- 전환율 > 대출 금리면 전세, 반대면 월세가 유리하다는 단순 규칙
- 월세 세액공제·보증보험료·보증금 반환 위험을 넣으면 결론이 바뀔 수 있다
같은 집을 전세로 살지 월세로 살지 고를 때 "월세는 버리는 돈, 전세는 남는 돈"이라는 말로 결정하기 쉽습니다. 하지만 전세금 대부분을 대출로 마련한다면 그 이자도 매달 나가는 돈입니다. 두 선택을 같은 자리에 놓고 비교하는 순서입니다.
조건
- 전세: 보증금 3억원. 자기 돈 5,000만원 + 전세대출 2억 5,000만원(연 3.8%, 2년, 만기일시상환)
- 월세: 보증금 5,000만원 + 월세. 전환율 4.5% 기준
1단계: 전세대출 월 이자
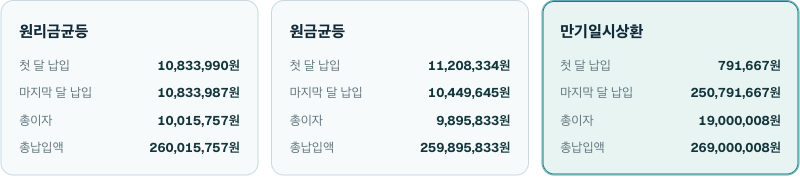
대출 이자 계산기에 2억 5,000만원·3.8%·24개월·만기일시상환을 넣으면 월 이자는 791,667원입니다. 전세대출은 보통 이자만 내다 만기에 보증금으로 갚으므로 만기일시상환이 맞습니다.
2단계: 같은 보증금 차액을 월세로 환산
전월세 전환율 계산기에 전세 3억 → 월세 보증금 5,000만원, 전환율 4.5%를 넣으면 월세는 937,500원입니다. 두 경우 모두 자기 돈 5,000만원이 보증금으로 묶여 있으므로 그 기회비용은 같아서 비교에서 뺄 수 있습니다.
3단계: 월 비용 비교
| 항목 | 전세 (대출 2.5억) | 월세 |
|---|---|---|
| 매달 나가는 돈 | 이자 791,667원 | 월세 937,500원 |
| 차이 | 월 145,833원 전세가 유리 | |
| 2년 합계 차이 | 3,500,000원 |
이 조건에서는 전세가 2년에 350만원 유리합니다. 전환율이 3.8%(대출 금리와 같은 값)보다 높으면 전세가, 낮으면 월세가 유리하다는 단순한 규칙이 나옵니다. 전환율 4.5% > 대출 금리 3.8%이므로 전세 쪽입니다.
4단계: 빠진 항목 넣기
위 비교는 출발점이고, 아래 항목이 결론을 바꿀 수 있습니다.
| 항목 | 어느 쪽 비용인가 | 대략 규모 |
|---|---|---|
| 전세보증금 반환보증 보험료 | 전세 | 보증금의 연 0.1~0.15% (3억이면 연 30만~45만원) |
| 전세대출 보증료 | 전세 | 대출액의 연 0.05~0.1% 안팎 |
| 월세 세액공제 | 월세 (비용 감소) | 총급여 8,000만원 이하면 연 월세 1,000만원 한도의 15~17% |
| 대출 금리 변동 | 전세 | 변동금리면 6개월·1년마다 바뀜 |
| 전세 사기·미반환 위험 | 전세 | 금액으로 환산 어려움, 보증보험 가입으로 대응 |
월세 세액공제를 받을 수 있는 급여 구간이라면 연 1,000만원 × 15% = 150만원이 돌아와 월 12만 5천원의 효과가 생깁니다. 위 예에서 전세의 월 14만 6천원 우위가 거의 사라집니다. 반대로 전세는 보증보험료 연 40만원 안팎이 추가됩니다.
결론을 내는 법
- 전세대출 가능 금액과 금리를 은행에서 확인합니다(소득·보증기관별로 한도가 다릅니다).
- 계산기 두 개로 월 이자와 월세를 구합니다.
- 월세 세액공제 대상인지, 전세보증보험에 가입할 것인지를 넣어 월 비용을 보정합니다.
- 보증금 반환 위험을 감수할 수 있는지(등기부등본의 선순위 채권, 집주인 세금 체납 여부)를 마지막에 봅니다. 숫자가 전세에 유리해도 이 항목에서 걸리면 월세가 맞습니다.
대출 금리가 전환율보다 높아지는 시기(금리 인상기)에는 같은 계산이 월세 쪽으로 기울어집니다. 계약 갱신 때마다 두 숫자를 다시 넣어 보세요.