연봉·급여 · 연봉 실수령액 계산기
2026년 연봉 3,000만~1억 실수령액 표와 구간별로 공제가 늘어나는 이유
작성
한눈에 보기
- 연봉 4,000만원(식대 20만·1인) 월 실수령 291만 9,681원, 공제율 12.4%
- 연봉이 2배(5,000만→1억)면 실수령은 1.85배. 세금이 4.7배로 늘기 때문
- 3,000만원대는 세금이 월 2만원대, 공제의 90%가 4대보험
아래 표는 연봉 실수령액 계산기에 비과세 식대 월 20만원, 부양가족 본인 1인 조건으로 계산한 2026년 기준 월 실수령액입니다. 단위는 원입니다.
연봉별 월 실수령액
| 연봉 | 월 세전 | 4대보험 | 세금 | 월 실수령액 | 공제율 |
|---|---|---|---|---|---|
| 3,000만 | 2,500,000 | 223,500 | 24,443 | 2,252,057 | 9.9% |
| 3,500만 | 2,916,667 | 263,989 | 53,426 | 2,599,252 | 10.9% |
| 4,000만 | 3,333,333 | 304,477 | 109,175 | 2,919,681 | 12.4% |
| 4,500만 | 3,750,000 | 344,968 | 165,217 | 3,239,815 | 13.6% |
| 5,000만 | 4,166,667 | 385,457 | 221,461 | 3,559,749 | 14.6% |
| 6,000만 | 5,000,000 | 466,434 | 339,963 | 4,193,603 | 16.1% |
| 7,000만 | 5,833,333 | 547,412 | 458,464 | 4,827,457 | 17.2% |
| 8,000만 | 6,666,667 | 623,799 | 628,089 | 5,414,779 | 18.8% |
| 1억 | 8,333,333 | 706,588 | 1,037,359 | 6,589,386 | 20.9% |
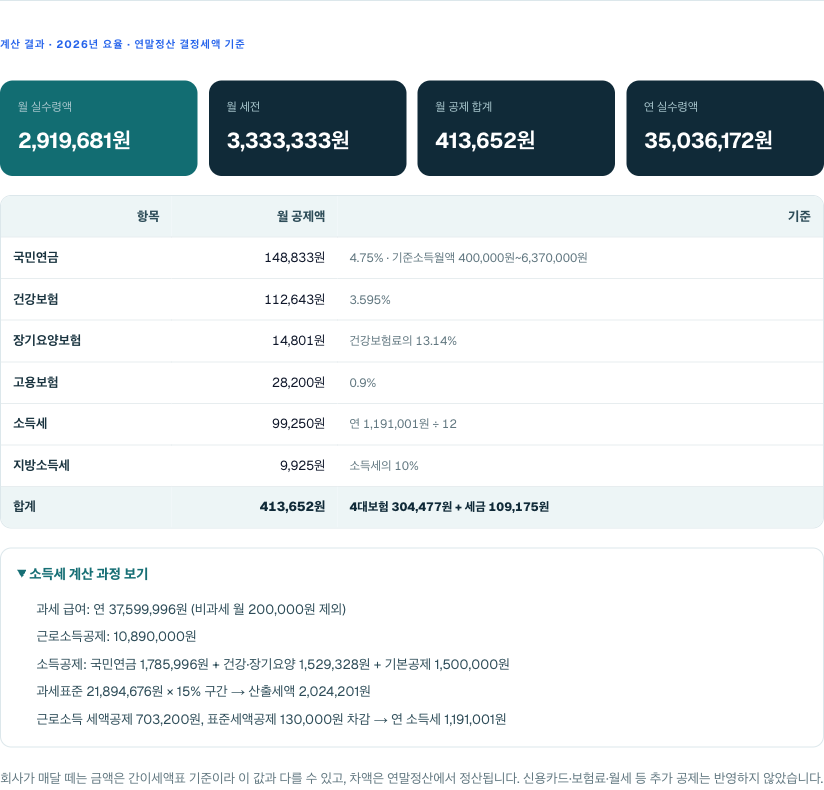
연봉이 두 배가 돼도 실수령은 두 배가 안 되는 이유
연봉 5,000만원의 실수령액은 356만원, 1억원은 659만원입니다. 연봉은 2배인데 실수령은 1.85배입니다. 공제율이 14.6%에서 20.9%로 올라가기 때문이고, 그 대부분은 세금입니다.
- 4대보험은 거의 비례합니다. 5,000만원에서 38.5만원, 1억원에서 70.7만원으로 1.83배입니다. 국민연금은 기준소득월액 상한(637만원)이 있어 월 급여가 그 이상이면 더 늘지 않습니다. 1억원(월 813만원 과세급여)부터는 국민연금이 302,575원에서 멈춥니다.
- 세금은 누진세라 가파르게 늘어납니다. 5,000만원에서 22.1만원, 1억원에서 103.7만원으로 4.7배입니다. 과세표준이 5,000만원을 넘는 부분부터 세율이 15%에서 24%로 올라가기 때문입니다.
3,000만원대에서 세금이 거의 없는 이유
연봉 3,000만원의 월 세금은 24,443원뿐입니다. 근로소득공제(과세급여 2,760만원 기준 연 939만원)와 근로소득 세액공제(최대 74만원), 표준세액공제 13만원이 산출세액 대부분을 상쇄하기 때문입니다. 이 구간에서는 세금보다 4대보험(22만원)이 공제의 90%를 차지합니다.
표와 내 월급이 다를 때
- 비과세가 다르면: 식대 20만원 외에 자가운전보조금, 육아수당, 연구활동비 등이 있으면 과세 급여가 줄어 실수령이 늘어납니다. 계산기의 비과세 칸에 합계를 넣으세요. 비과세 20만원의 효과도 참고하세요.
- 부양가족이 있으면: 배우자·자녀 등 기본공제 대상자가 늘면 1인당 연 150만원이 과세표준에서 빠집니다. 부양가족 수에 따른 차이에서 숫자로 비교했습니다.
- 매달 떼는 금액과 다르면: 이 표는 연말정산 결정세액 기준이고 회사는 간이세액표로 뗍니다. 차이는 연말정산에서 정산됩니다. 간이세액표와 결정세액의 차이에서 설명합니다.
2026년에 바뀐 요율
국민연금 보험료율이 9%에서 9.5%(근로자 4.75%)로, 건강보험료율이 7.09%에서 7.19%(근로자 3.595%)로, 장기요양보험료율이 건강보험료의 12.95%에서 13.14%로 올랐습니다. 연봉 5,000만원 기준으로 2025년보다 4대보험이 월 1만 2천원 정도 늘어난 셈입니다. 요율은 매년 바뀌므로 계산기의 기준 연도를 확인하세요.