연봉·급여 · 연봉 실수령액 계산기
식대 비과세 월 20만원이 실수령액을 연 55만원 늘리는 계산
작성
한눈에 보기
- 식대 20만원 비과세: 연봉 4,000만~7,000만 구간에서 월 4만 6천~4만 8천원, 연 55만~57만원 차이
- 4대보험 보수에서도 빠지므로 세금(2만 8천원)만이 아니라 보험료(1만 9천원)도 준다
- 그만큼 국민연금 납부액이 줄어 노후 연금에는 소폭 불리
연봉 계약서에 "식대 월 20만원 포함"이라고 적혀 있으면 그 20만원은 비과세입니다. 같은 연봉이라도 비과세 항목이 있는 쪽이 실수령액이 많습니다. 얼마나 다른지 연봉 실수령액 계산기로 비교했습니다. 조건은 부양가족 본인 1인입니다.
비과세 20만원 유무에 따른 월 실수령액
| 연봉 | 비과세 0원 | 비과세 월 20만원 | 월 차이 | 연 차이 |
|---|---|---|---|---|
| 3,000만 | 2,221,308원 | 2,252,057원 | 30,749원 | 368,988원 |
| 4,000만 | 2,873,345원 | 2,919,681원 | 46,336원 | 556,032원 |
| 5,000만 | 3,511,874원 | 3,559,749원 | 47,875원 | 574,500원 |
| 7,000만 | 4,779,582원 | 4,827,457원 | 47,875원 | 574,500원 |
| 1억 | 6,530,339원 | 6,589,386원 | 59,047원 | 708,564원 |
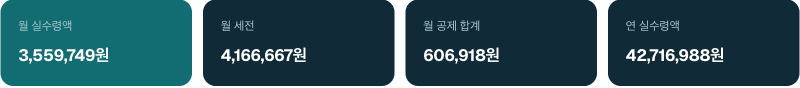
연봉 4,000만~7,000만원 구간에서는 월 4만 6천~4만 8천원, 연 55만~57만원 차이입니다.
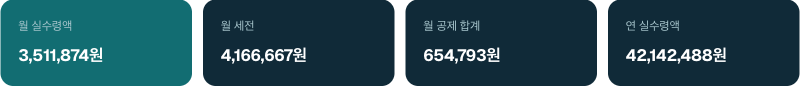
왜 세금만이 아니라 4대보험도 줄어드는가
비과세 급여는 소득세 과세 대상에서 빠질 뿐 아니라 4대보험 보수월액에서도 빠집니다. 월 20만원이 비과세면:
- 국민연금 20만 × 4.75% = 9,500원
- 건강보험 20만 × 3.595% = 7,190원, 장기요양 7,190 × 13.14% = 945원
- 고용보험 20만 × 0.9% = 1,800원
4대보험만 월 19,435원이 줄고, 나머지가 소득세·지방소득세 감소분입니다. 연봉 5,000만원에서 세금 감소분은 월 28,440원입니다. 소득세율 구간이 높을수록 세금 감소분이 커서 연봉 1억에서는 월 차이가 59,047원으로 벌어집니다.
자주 쓰이는 비과세 항목과 한도
| 항목 | 월 한도 | 조건 |
|---|---|---|
| 식대 | 20만원 | 현물 식사를 제공받지 않는 경우 |
| 자가운전보조금 | 20만원 | 본인 차량을 업무에 쓰고 실비를 따로 받지 않는 경우 |
| 출산·보육수당 | 20만원 | 6세 이하 자녀 |
| 연구활동비 | 20만원 | 연구기관·기업부설연구소 연구원 등 |
| 생산직 연장근로수당 | 연 240만원 | 월정액급여 210만원 이하 등 요건 |
항목마다 요건이 있고 회사가 급여 항목으로 분리해 지급해야 적용됩니다. 급여명세서에서 "비과세" 표시가 있는 항목의 합계를 계산기의 비과세 칸에 넣으세요.
주의할 점
- 비과세 급여는 4대보험 보수에서 빠지므로 국민연금 납부액도 줄어 노후 연금액이 조금 줄어듭니다. 월 9,500원 덜 내는 만큼 가입 기간 평균소득이 낮아집니다.
- 퇴직금 산정의 평균임금에는 비과세 여부와 관계없이 정기적으로 지급된 식대가 포함되는 경우가 많습니다. 세법상 비과세와 근로기준법상 임금은 다른 기준입니다. 퇴직금 계산기의 3개월 임금 총액에는 식대를 포함해 넣으세요.
- 식대를 비과세로 처리하면서 실제로 구내식당 식사도 제공하면 비과세 요건에 맞지 않습니다. 연말정산에서 문제가 될 수 있으니 회사 급여 담당자에게 확인하세요.