대출 · 중도상환수수료 계산기
중도상환수수료 아끼려고 한 달 기다리면 오히려 17만원 손해인 이유
작성
한눈에 보기
- 5,000만·1.2%·면제 3년: 한 달 기다리면 수수료 1만 6천원 감소, 이자 18만 7천원 증가
- 수수료율 × 잔존비율 < 금리 × 남은 기간이면 바로 갚는 쪽이 유리하고 대부분 성립
- 기다릴 이유가 되는 건 면제일이 며칠 앞일 때뿐, 그것도 사실 손해
여유 자금이 생겨 대출을 갚으려는데 중도상환수수료가 걸립니다. "면제될 때까지 기다릴까?"라는 생각이 들지만, 기다리는 동안에도 이자는 나갑니다. 중도상환수수료 계산기로 시점별 수수료를 뽑고 한 달 이자와 비교했습니다.
조건
- 2025년 3월 2일 실행, 연 4.5%
- 중도상환 금액 5,000만원, 수수료율 1.2%, 면제 기간 36개월 (면제일 2028년 3월 2일)
상환 시점별 수수료
| 상환일 | 면제일까지 남은 일수 | 수수료 |
|---|---|---|
| 2026-03-02 (1년 경과) | 731일 | 400,182원 |
| 2026-10-17 | 502일 | 274,817원 |
| 2027-03-02 (2년 경과) | 366일 | 200,364원 |
| 2027-12-01 | 92일 | 50,364원 |
| 2028-03-01 (면제 전날) | 1일 | 547원 |
| 2028-03-02 (면제일) | 0일 | 0원 |
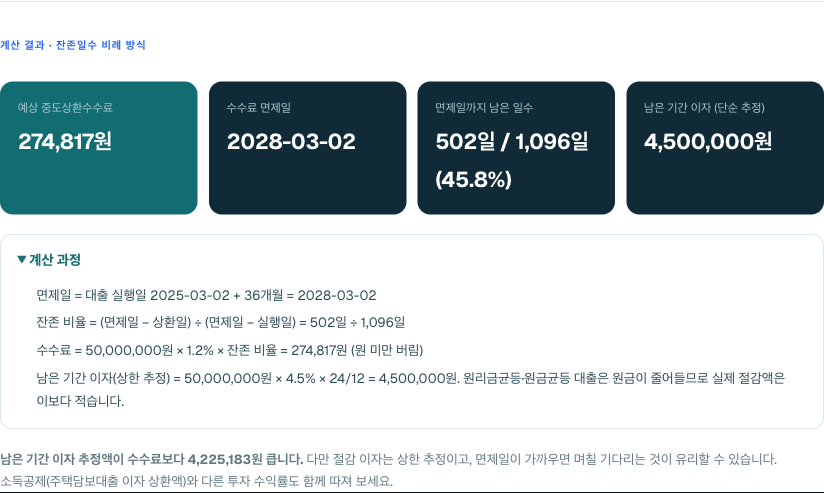
잔존일수 비례 방식이라 하루에 약 547원씩 줄어듭니다. 한 달(30일) 늦추면 수수료가 약 16,400원 줄어듭니다.
한 달의 이자
5,000만원에 연 4.5%면 한 달 이자는 50,000,000 × 4.5% ÷ 12 = 187,500원입니다. 수수료를 16,400원 아끼려고 한 달 기다리면 이자 187,500원을 더 내므로 171,100원 손해입니다. 원리금균등·원금균등 대출이라면 그 한 달에 원금 일부도 갚으니 이자는 조금 적지만, 수수료 감소분보다 훨씬 큽니다.
그렇다면 기다리는 게 유리한 경우는
수수료 하루 감소분(547원)이 하루 이자(6,164원)보다 적으므로, 이 조건에서는 어느 시점이든 바로 갚는 쪽이 유리합니다. 기다리는 것이 유리하려면 "면제일까지 남은 날의 이자 합계 < 지금 내야 할 수수료"여야 하는데, 수수료율 1.2%·금리 4.5%에서는 그런 구간이 없습니다. 일반화하면 수수료율 × 잔존 비율 < 금리 × 남은 기간 ÷ 12이면 갚는 것이 유리하고, 대부분의 현실적인 조합에서 성립합니다.
예외는 면제일이 며칠 앞일 때뿐입니다. 2028년 3월 1일에 갚으면 547원, 하루 뒤면 0원이니 하루 기다리는 것이 맞습니다. 하루 이자 6,164원보다 수수료 547원이 작으므로 사실 이것도 손해입니다. 결론적으로 "수수료 때문에 기다린다"는 판단은 거의 항상 틀립니다.
정말 따져야 할 것
수수료가 아니라 다음 세 가지가 중도상환 여부를 결정합니다.
- 그 돈을 다른 곳에 두었을 때의 세후 수익률이 대출 금리 4.5%보다 높은가. 예금 3.5%(세후 약 2.96%)라면 갚는 쪽이 유리합니다. 예·적금 이자 계산기로 세후 수익률을 확인하세요.
- 비상자금이 남는가. 갚고 나면 다시 빌리기 어려운 조건(DSR 한도, 금리 상승)이라면 전액 상환보다 일부 상환이 안전합니다.
- 주택담보대출 이자 소득공제를 받고 있다면 이자가 줄어드는 만큼 공제도 줄어듭니다. 공제율이 높은 장기 고정금리 대출은 이 효과를 계산에 넣어야 합니다.
수수료와 절감 이자 비교의 함정에서 계산기의 "남은 기간 이자" 추정치를 어떻게 읽어야 하는지 이어서 설명합니다.